Lãi Suất Cầm Đồ 1,5%/Tháng: Cách Tính Chi Tiết có thể hiểu đơn giản là nếu khoản tiền cầm là 10.000.000 đồng và hợp đồng áp dụng mức 1,5%/tháng trên dư nợ gốc, tiền lãi một tháng tương ứng 150.000 đồng. Tuy nhiên, trước khi ký hợp đồng, khách hàng cần kiểm tra thêm thời hạn, cách tính ngày thực tế, các khoản phí nếu có và tổng số tiền cần thanh toán để nhận lại tài sản.
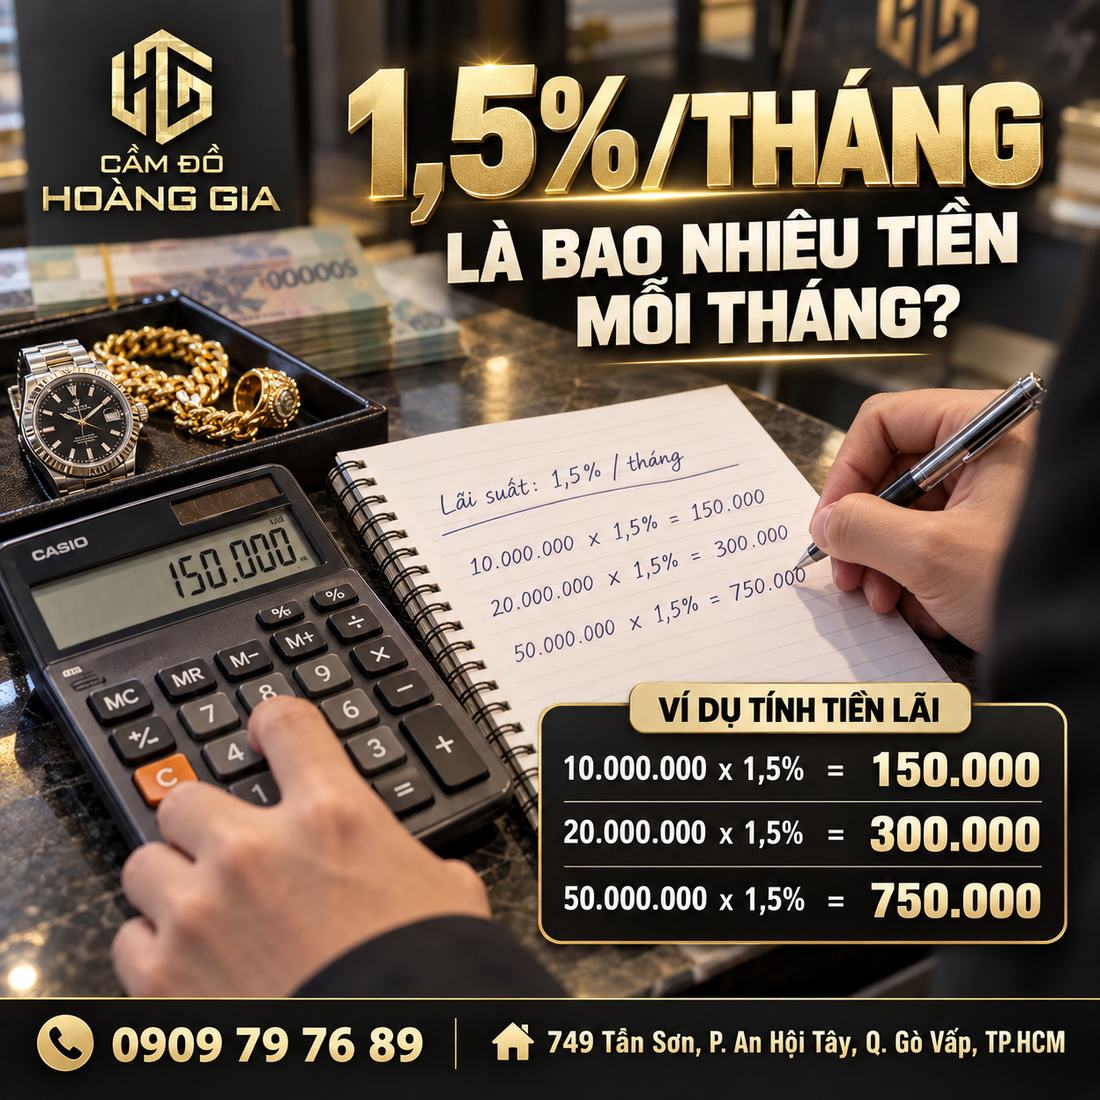
LÃI SUẤT CẦM ĐỒ 1,5%/THÁNG: CÁCH TÍNH CHI TIẾT LÀ BAO NHIÊU TIỀN MỖI THÁNG?
Lãi suất cầm đồ 1,5%/tháng nghĩa là cứ mỗi 1.000.000 đồng tiền gốc, phần lãi theo cách tính đơn giản tương ứng 15.000 đồng cho một tháng.
Công thức dễ nhớ:
Tiền lãi tháng = Số tiền nhận × 1,5%
Ví dụ:
- Cầm 5.000.000 đồng → lãi 75.000 đồng/tháng.
- Cầm 10.000.000 đồng → lãi 150.000 đồng/tháng.
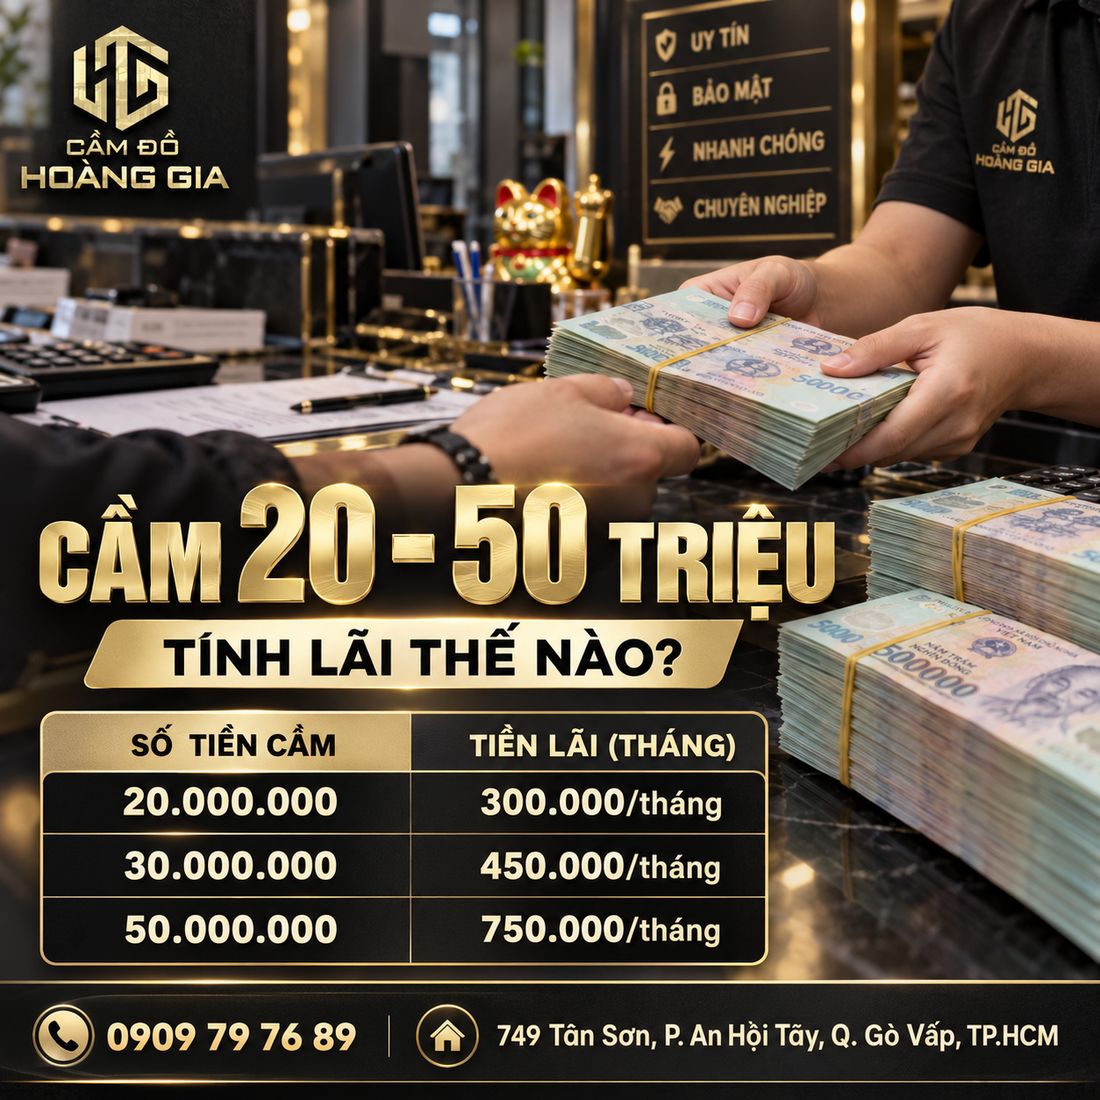
- Cầm 20.000.000 đồng → lãi 300.000 đồng/tháng.
- Cầm 30.000.000 đồng → lãi 450.000 đồng/tháng.
- Cầm 50.000.000 đồng → lãi 750.000 đồng/tháng.
- Cầm 100.000.000 đồng → lãi 1.500.000 đồng/tháng.
Nói thật, đây là cách tính mà khách hàng dễ hiểu nhất.
Nhưng con số cuối cùng trên hợp đồng vẫn cần được kiểm tra cụ thể vì mỗi giao dịch có thể khác nhau về thời hạn và các khoản chi phí hợp pháp khác nếu có.
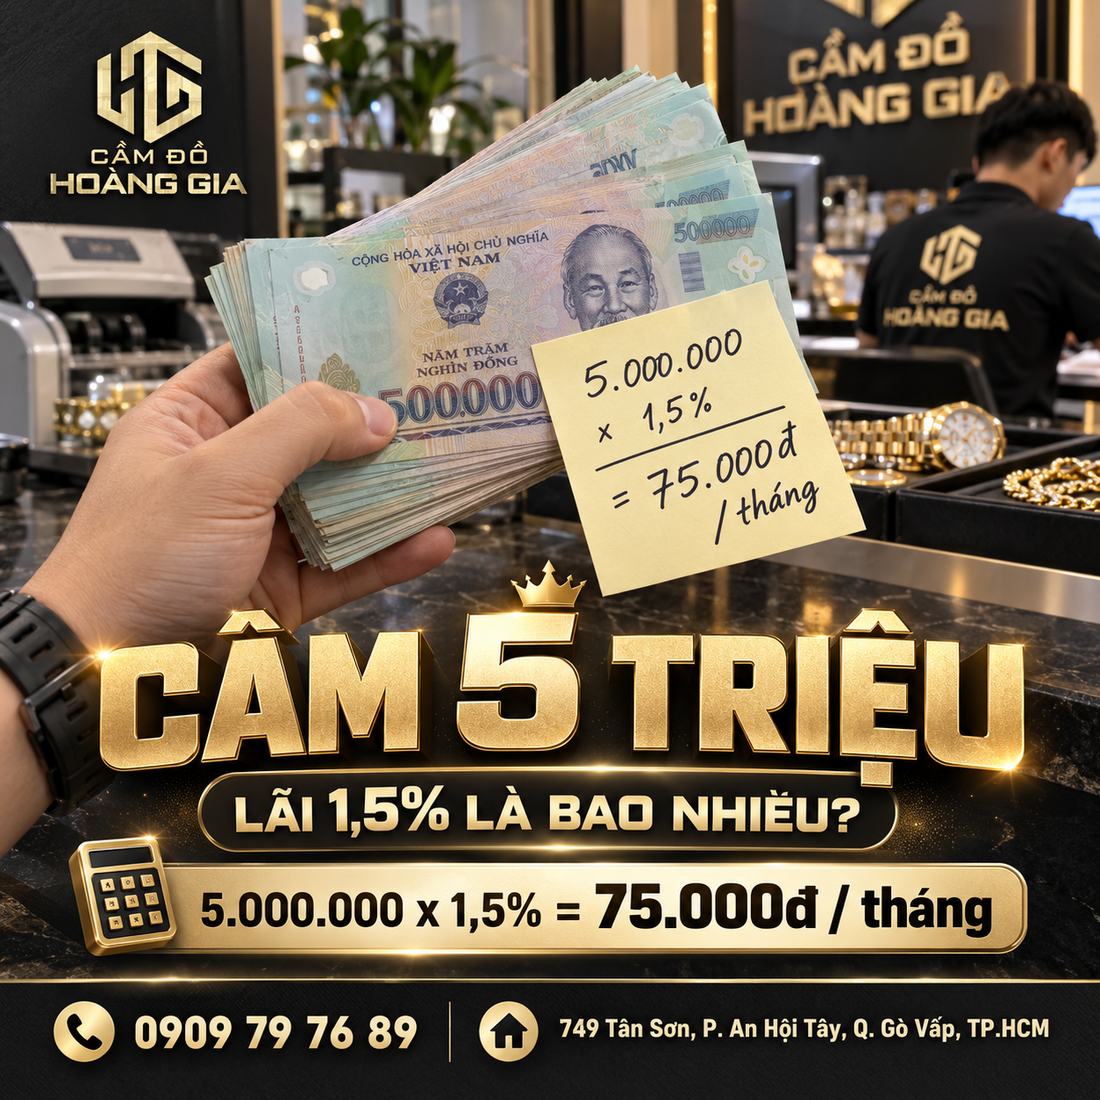
LÃI SUẤT CẦM ĐỒ 1,5%/THÁNG: CÁCH TÍNH CHI TIẾT CHO KHOẢN 5 TRIỆU LÀ BAO NHIÊU?
Nếu nhận 5.000.000 đồng và mức lãi áp dụng đúng là 1,5%/tháng trên tiền gốc, phần lãi một tháng là 75.000 đồng.
Cách tính:
5.000.000 × 1,5% = 75.000 đồng.
Nếu giữ khoản cầm trong 2 tháng và cách tính không thay đổi:
75.000 × 2 = 150.000 đồng tiền lãi.
Trong 3 tháng:
75.000 × 3 = 225.000 đồng.
Nếu chỉ xét tiền gốc và lãi đơn:
- Sau 1 tháng: 5.075.000 đồng.
- Sau 2 tháng: 5.150.000 đồng.
- Sau 3 tháng: 5.225.000 đồng.
Đây là ví dụ minh họa để khách dễ hình dung.
Khi giao dịch thực tế, hãy hỏi rõ tổng tiền chuộc tài sản vì có thể còn những nội dung khác được quy định trong hợp đồng.
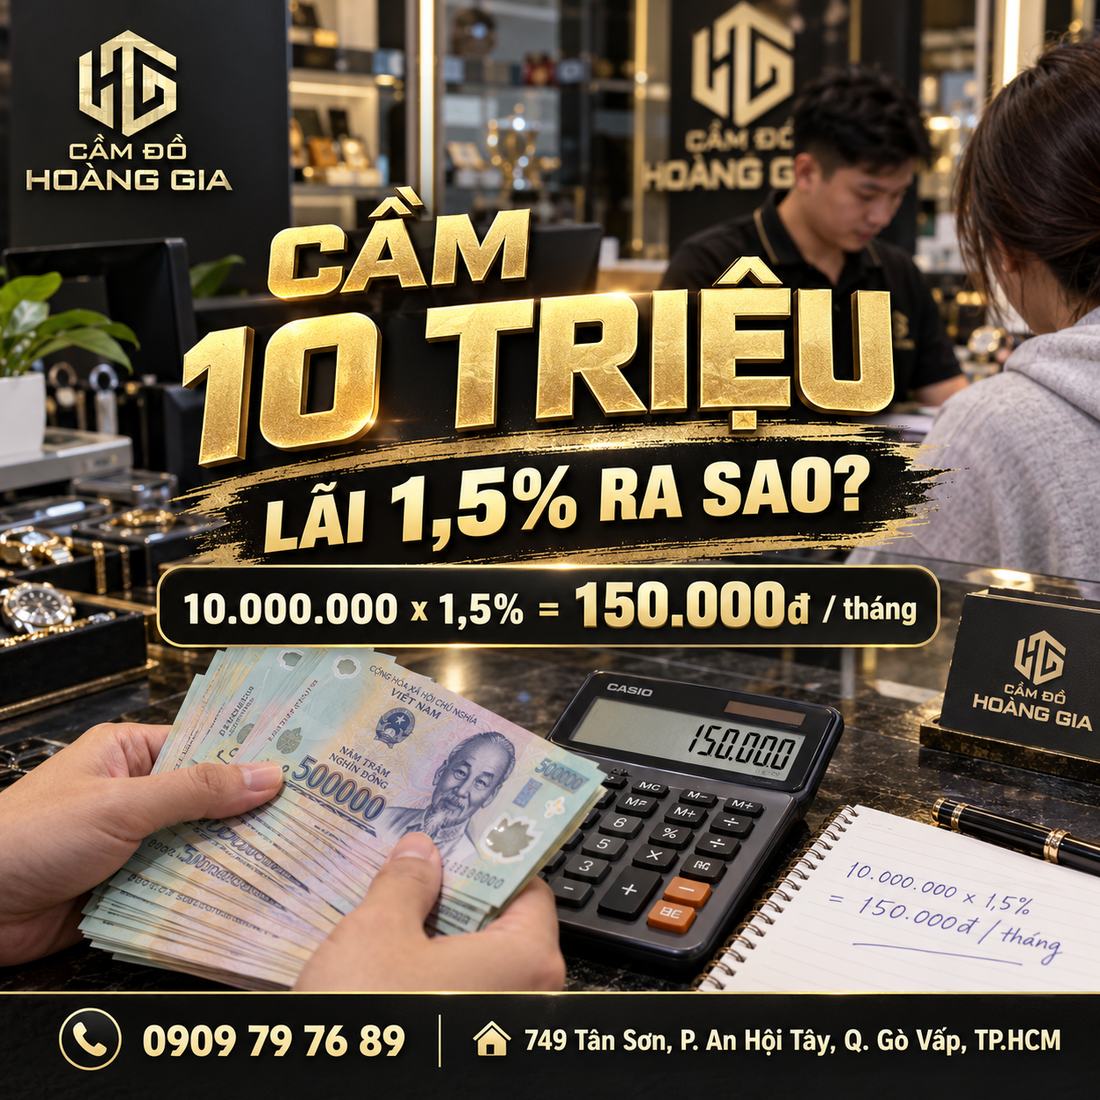
LÃI SUẤT CẦM ĐỒ 1,5%/THÁNG: CÁCH TÍNH CHI TIẾT CHO KHOẢN 10 TRIỆU RA SAO?
Với khoản cầm 10.000.000 đồng, lãi 1,5% tương ứng 150.000 đồng cho một tháng nếu tính trên dư nợ gốc.
Cụ thể:
10.000.000 × 1,5% = 150.000 đồng.
Bảng minh họa:
| Thời gian | Tiền lãi | Gốc + lãi minh họa |
|---|---|---|
| 1 tháng | 150.000 đồng | 10.150.000 đồng |
| 2 tháng | 300.000 đồng | 10.300.000 đồng |
| 3 tháng | 450.000 đồng | 10.450.000 đồng |
| 6 tháng | 900.000 đồng | 10.900.000 đồng |
Bảng trên chưa tính các khoản khác nếu hợp đồng có quy định hợp pháp.
Vậy nên khi hỏi cầm 10 triệu lãi bao nhiêu, đừng chỉ hỏi phần trăm.
Hãy hỏi luôn:
“Nếu tôi nhận đúng 10 triệu hôm nay thì sau 30 ngày tổng số tiền cần thanh toán để lấy tài sản về là bao nhiêu?”
Câu đó rõ hơn rất nhiều.
LÃI SUẤT CẦM ĐỒ 1,5%/THÁNG: CÁCH TÍNH CHI TIẾT CHO 20 TRIỆU LÀ BAO NHIÊU?
Với 20.000.000 đồng, mức lãi 1,5%/tháng tương ứng 300.000 đồng một tháng nếu tính lãi đơn trên số tiền gốc.
Công thức:
20.000.000 × 1,5% = 300.000 đồng.
Tương ứng:
- 1 tháng: 300.000 đồng.
- 2 tháng: 600.000 đồng.
- 3 tháng: 900.000 đồng.
- 6 tháng: 1.800.000 đồng.
Nếu khách chỉ cần 12 triệu nhưng tài sản có thể được duyệt 20 triệu, chúng tôi thường khuyên nên cân nhắc nhận đúng số tiền thực sự cần.
Lý do đơn giản.
Khoản gốc thấp hơn thì tiền lãi cũng thấp hơn.
LÃI SUẤT CẦM ĐỒ 1,5%/THÁNG: CÁCH TÍNH CHI TIẾT CHO 50 TRIỆU LÀ BAO NHIÊU?
Nếu nhận 50.000.000 đồng thì phần lãi ở mức 1,5%/tháng tương ứng 750.000 đồng mỗi tháng.
Cách tính:
50.000.000 × 0,015 = 750.000 đồng.
Nếu thời gian là:
- 1 tháng: 750.000 đồng.
- 2 tháng: 1.500.000 đồng.
- 3 tháng: 2.250.000 đồng.
- 6 tháng: 4.500.000 đồng.
Với khoản tiền lớn, chênh lệch chỉ vài tháng đã trở thành con số đáng kể.
Vậy nên trước khi cầm tài sản giá trị cao, hãy tính dòng tiền thật kỹ.
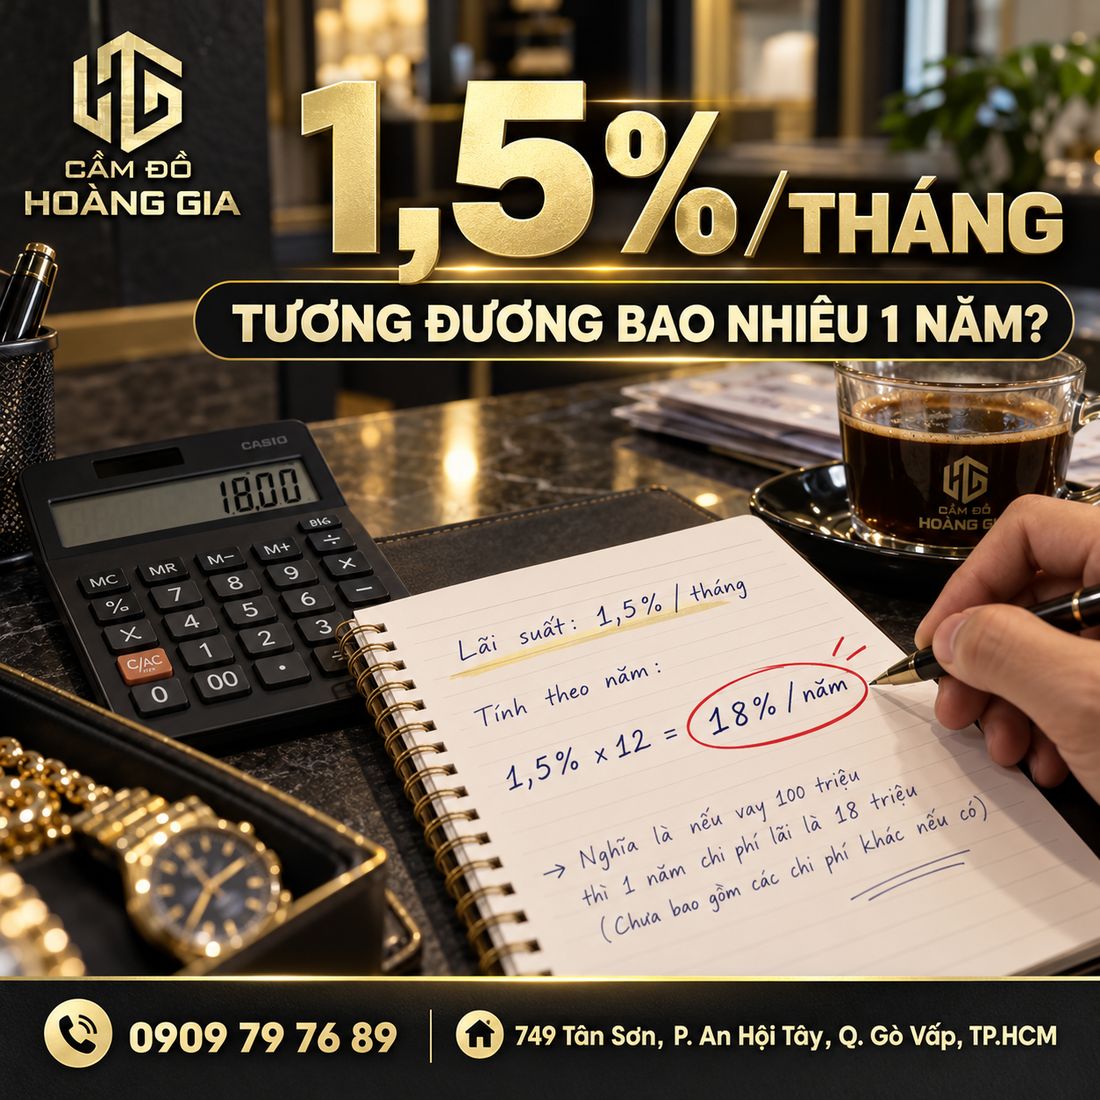
LÃI SUẤT CẦM ĐỒ 1,5%/THÁNG: CÁCH TÍNH CHI TIẾT TƯƠNG ĐƯƠNG BAO NHIÊU PHẦN TRĂM MỘT NĂM?
Nếu quy đổi đơn giản theo 12 tháng mà không tính lãi kép, lãi suất 1,5%/tháng tương đương 18%/năm.
Cách tính:
1,5% × 12 = 18%/năm.
Đây cũng là con số người vay nên quan tâm khi so sánh các phương án tài chính.
Theo nguyên tắc chung của Bộ luật Dân sự, lãi suất vay do các bên thỏa thuận nhưng không vượt quá giới hạn pháp luật quy định, trừ trường hợp luật khác có quy định khác.
Vì vậy, mức lãi và cách tính phải được thể hiện rõ trong hợp đồng.
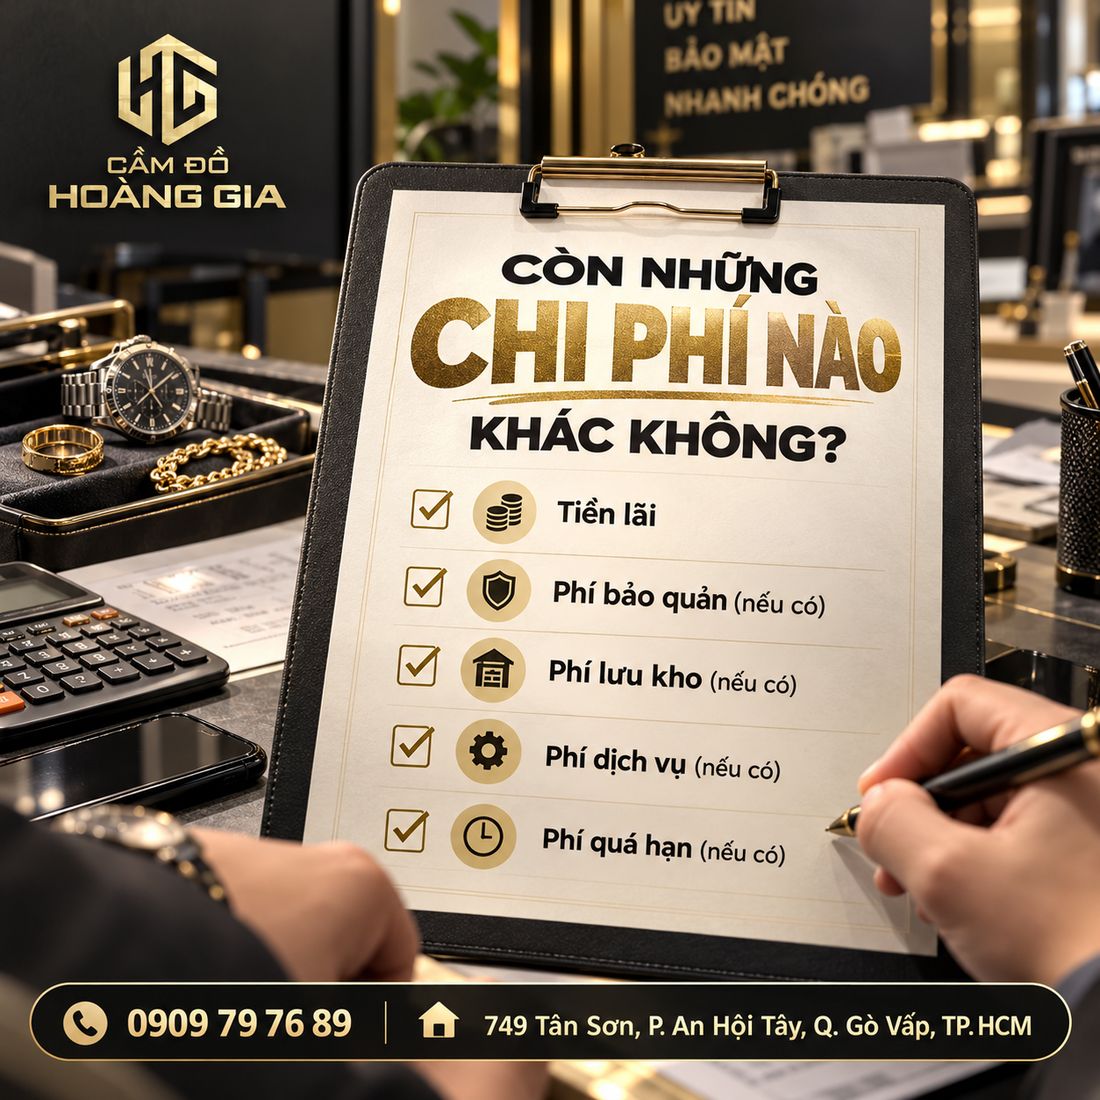
LÃI SUẤT CẦM ĐỒ 1,5%/THÁNG: CÁCH TÍNH CHI TIẾT CÓ PHẢI LÀ TOÀN BỘ CHI PHÍ KHÔNG?
Không nhất thiết. Lãi suất cầm đồ và tổng chi phí khách phải trả là hai khái niệm cần được phân biệt rõ.
Tùy giao dịch và hợp đồng, khách nên kiểm tra xem có những khoản nào như:
- Tiền lãi.
- Chi phí bảo quản tài sản nếu có.
- Chi phí lưu kho nếu có.
- Chi phí liên quan đến dịch vụ nếu có.
- Điều kiện gia hạn.
- Khoản phát sinh khi quá hạn nếu có.
- Điều kiện tất toán trước hạn.
Điều chúng tôi nghĩ khách nên hỏi nhất là:
“Tổng cộng tôi phải trả bao nhiêu?”
Đừng chỉ dừng ở câu:
“Lãi có 1,5% đúng không?”
Nói thật, 1,5% nghe rất dễ hiểu.
Nhưng thứ quyết định khoản tiền thực tế đi ra khỏi túi khách vẫn là tổng nghĩa vụ thanh toán.
LÃI SUẤT CẦM ĐỒ 1,5%/THÁNG: CÁCH TÍNH CHI TIẾT CÓ PHẢI TÍNH TRÊN GIÁ TRỊ TÀI SẢN KHÔNG?
Không. Thông thường tiền lãi được tính trên khoản tiền khách thực nhận theo hợp đồng chứ không phải toàn bộ giá trị tài sản mang đi cầm.
Ví dụ:
Một chiếc xe được định giá 100 triệu đồng.
Nhưng khách chỉ nhận 30 triệu đồng.
Nếu hợp đồng áp dụng lãi 1,5%/tháng trên khoản tiền nhận thì:
30.000.000 × 1,5% = 450.000 đồng/tháng.
Không phải:
100.000.000 × 1,5%.
Đây là điểm rất quan trọng.
Giá trị tài sản cầm cố và số tiền vay là hai con số khác nhau.
LÃI SUẤT CẦM ĐỒ 1,5%/THÁNG: CÁCH TÍNH CHI TIẾT THEO NGÀY ĐƯỢC THỰC HIỆN THẾ NÀO?
Nếu hợp đồng cho phép tính theo số ngày thực tế, cách quy đổi phải được ghi rõ trong hợp đồng và hai bên cần thống nhất trước khi giao dịch.
Ví dụ để minh họa, nếu quy ước một tháng 30 ngày:
1,5% ÷ 30 = khoảng 0,05%/ngày.
Với khoản 10 triệu đồng:
10.000.000 × 0,05% = khoảng 5.000 đồng/ngày.
Nếu sử dụng 10 ngày:
5.000 × 10 = khoảng 50.000 đồng.
Tuy nhiên, đây chỉ là phép minh họa toán học.
Giao dịch thực tế phải căn cứ vào cách tính thời gian được ghi trong hợp đồng.
Có nơi tính theo ngày.
Có nơi quy định theo kỳ.
Vậy nên hãy hỏi rõ trước.
LÃI SUẤT CẦM ĐỒ 1,5%/THÁNG: CÁCH TÍNH CHI TIẾT KHI CHUỘC SỚM NHƯ THẾ NÀO?
Nếu muốn chuộc tài sản sớm, khách cần kiểm tra điều khoản tất toán trước hạn để biết lãi được tính đến ngày thực tế hay theo kỳ đã thỏa thuận.
Ví dụ:
Bạn dự kiến cầm 3 tháng nhưng sau 20 ngày đã có tiền.
Lúc đó hãy hỏi:
- Lãi tính đến ngày thứ 20 hay tròn một tháng?
- Có phí tất toán sớm không?
- Tổng số tiền cần thanh toán hôm nay là bao nhiêu?
- Có thể nhận lại tài sản ngay không?
Chuộc tài sản trước hạn là điều nên hỏi ngay lúc ký hợp đồng chứ không phải đợi đến lúc có tiền mới hỏi.
LÃI SUẤT CẦM ĐỒ 1,5%/THÁNG: CÁCH TÍNH CHI TIẾT KHI GIA HẠN HỢP ĐỒNG RA SAO?
Khi gia hạn, khách cần kiểm tra lại số tiền gốc, tiền lãi đã thanh toán và thời hạn mới trước khi đồng ý.
Đừng mặc định rằng gia hạn chỉ đơn giản là cộng thêm một tháng.
Hãy yêu cầu làm rõ:
- Gốc còn bao nhiêu.
- Lãi cũ đã thanh toán chưa.
- Kỳ mới bắt đầu ngày nào.
- Kỳ mới kết thúc ngày nào.
- Lãi suất có thay đổi không.
- Các khoản phí có thay đổi không.
Một giao dịch càng rõ số liệu thì càng dễ theo dõi.
LÃI SUẤT CẦM ĐỒ 1,5%/THÁNG: CÁCH TÍNH CHI TIẾT KHI QUÁ HẠN CÓ KHÁC KHÔNG?
Có thể khác vì nghĩa vụ quá hạn phụ thuộc vào nội dung hợp đồng và quy định pháp luật áp dụng.
Đây là phần khách rất hay bỏ qua.
Lúc ký, ai cũng nghĩ:
“Mình sẽ chuộc đúng ngày.”
Nhưng thực tế công việc đôi khi chậm.
Lương về trễ.
Khách hàng chưa thanh toán.
Khoản tiền dự kiến chưa về.
Vậy nên trước khi ký hãy đọc điều khoản:
- Quá hạn bao nhiêu ngày thì phát sinh xử lý.
- Mức lãi quá hạn được tính thế nào.
- Tài sản được xử lý trong trường hợp nào.
- Có thời gian gia hạn hay không.
- Cách thông báo cho khách.
Đừng chờ quá hạn rồi mới đọc hợp đồng.
LÃI SUẤT CẦM ĐỒ 1,5%/THÁNG: CÁCH TÍNH CHI TIẾT CÓ HỢP PHÁP KHÔNG?
Mức 1,5%/tháng tương đương 18%/năm nếu quy đổi đơn giản, thấp hơn mức 20%/năm được quy định làm giới hạn chung cho lãi suất vay theo Bộ luật Dân sự, trừ trường hợp luật khác có liên quan quy định khác.
Tuy nhiên, tính hợp pháp của một giao dịch không chỉ nhìn vào một con số phần trăm.
Cần xem toàn bộ:
- Nội dung hợp đồng.
- Bản chất khoản tiền.
- Các khoản phí.
- Cách tính lãi.
- Điều kiện quá hạn.
- Quyền và nghĩa vụ hai bên.
Vậy nên đừng hiểu rằng chỉ cần ghi “1,5%/tháng” thì mọi phần còn lại đều mặc nhiên ổn.
Hợp đồng phải rõ ràng từ đầu.
LÃI SUẤT CẦM ĐỒ 1,5%/THÁNG: CÁCH TÍNH CHI TIẾT KHÁC GÌ VỚI LÃI 2%/THÁNG?
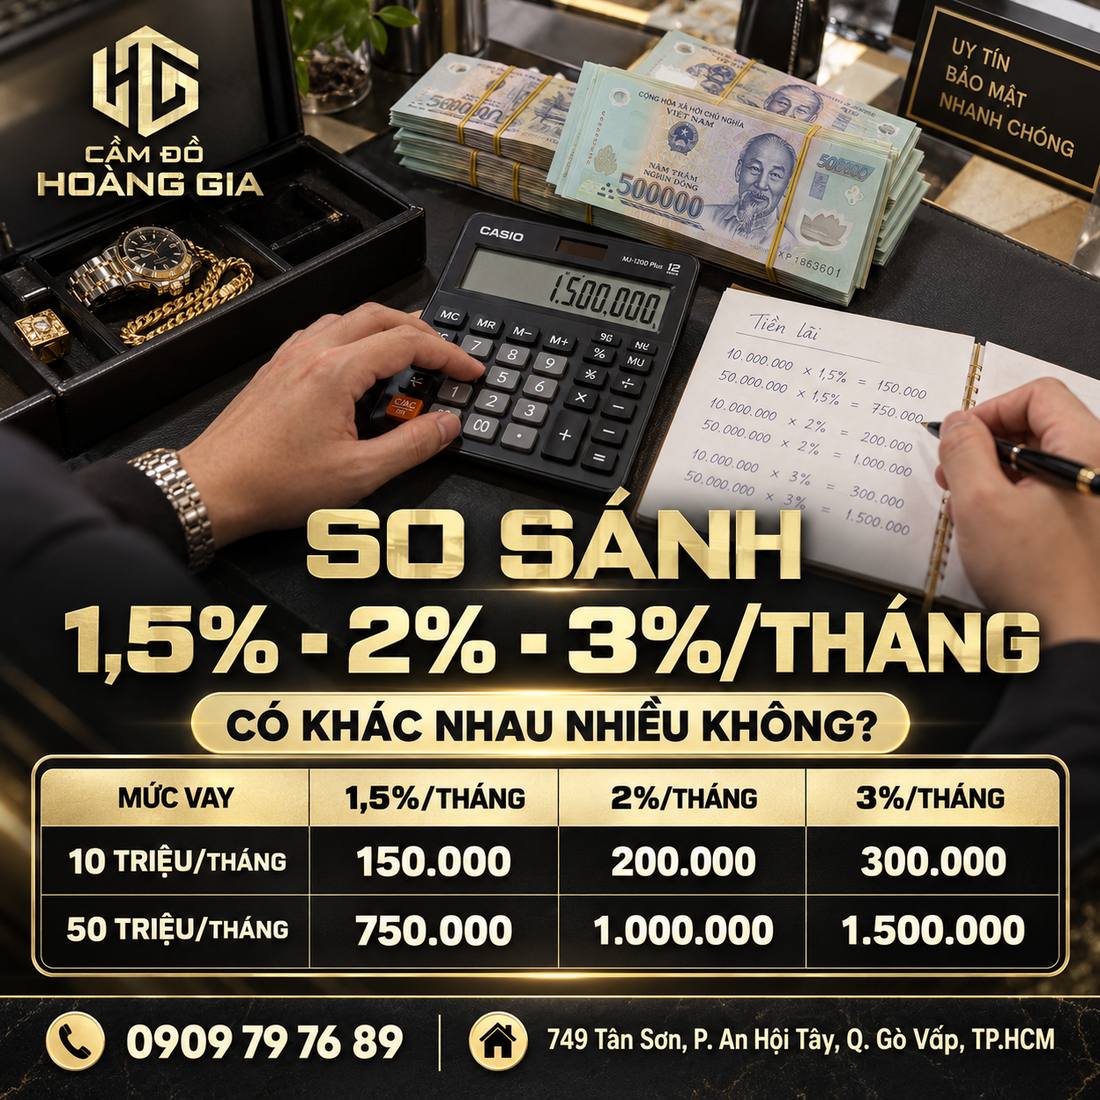
Chênh lệch chỉ 0,5 điểm phần trăm mỗi tháng nhưng với khoản tiền lớn hoặc thời gian dài, tổng tiền chênh khá rõ.
Ví dụ khoản 50 triệu:
Ở mức 1,5%:
50.000.000 × 1,5% = 750.000 đồng/tháng.
Ở mức 2%:
50.000.000 × 2% = 1.000.000 đồng/tháng.
Chênh:
250.000 đồng/tháng.
Nếu kéo dài 6 tháng, chênh lệch theo phép tính đơn giản là:
1.500.000 đồng.
Vậy nên chỉ 0,5% thôi nhưng vẫn nên tính.
LÃI SUẤT CẦM ĐỒ 1,5%/THÁNG: CÁCH TÍNH CHI TIẾT KHÁC GÌ 3%/THÁNG?
Mức 3%/tháng gấp đôi 1,5%/tháng nếu các điều kiện tính giống nhau.
Ví dụ khoản 20 triệu:
Ở 1,5%:
300.000 đồng/tháng.
Ở 3%:
600.000 đồng/tháng.
Sau 3 tháng:
- 1,5%: 900.000 đồng.
- 3%: 1.800.000 đồng.
Chênh 900.000 đồng.
Đây là lý do khi so sánh lãi suất tiệm cầm đồ, nên đặt cùng số tiền và cùng thời gian để tính.
LÃI SUẤT CẦM ĐỒ 1,5%/THÁNG: CÁCH TÍNH CHI TIẾT NÊN SO SÁNH CÁC NƠI NHƯ THẾ NÀO?
Đừng chỉ so sánh phần trăm lãi suất; hãy so sánh tổng số tiền phải thanh toán tại cùng một thời điểm.
Ví dụ bạn cần 20 triệu trong 30 ngày.
Hãy hỏi mỗi nơi cùng một câu:
“Nếu hôm nay tôi nhận đủ 20 triệu, đúng 30 ngày sau tổng cộng tôi cần trả bao nhiêu để nhận lại tài sản?”
Sau đó so sánh:
- Tiền thực nhận.
- Tiền lãi.
- Phí nếu có.
- Tổng tiền thanh toán.
- Điều kiện chuộc sớm.
- Điều kiện quá hạn.
- Cách bảo quản tài sản.
Cách này thực tế hơn nhiều so với nhìn một banner ghi “lãi suất thấp”.
LÃI SUẤT CẦM ĐỒ 1,5%/THÁNG: CÁCH TÍNH CHI TIẾT CÓ NÊN VAY TỐI ĐA THEO GIÁ TRỊ TÀI SẢN KHÔNG?
Không. Khách chỉ nên nhận đúng khoản tiền thực sự cần, dù tài sản có thể được định giá và phê duyệt ở mức cao hơn.
Ví dụ xe được định giá tốt và có thể xem xét khoản cầm 50 triệu.
Nhưng bạn chỉ cần 25 triệu.
Nếu áp dụng 1,5%/tháng:
25 triệu → 375.000 đồng tiền lãi/tháng.
50 triệu → 750.000 đồng tiền lãi/tháng.
Nhận thêm 25 triệu không dùng tới khiến nghĩa vụ lãi tăng thêm 375.000 đồng mỗi tháng.
Vậy nên vay vừa đủ thường dễ thở hơn.
LÃI SUẤT CẦM ĐỒ 1,5%/THÁNG: CÁCH TÍNH CHI TIẾT ÁP DỤNG CHO NHỮNG TÀI SẢN NÀO?
Mức lãi thực tế phải căn cứ vào chính sách và hợp đồng của từng tài sản, vì không nên mặc định mọi loại tài sản đều áp dụng một mức giống nhau.
Tại một cơ sở cầm đồ, tài sản có thể gồm:
- Cầm ô tô
- Cầm xe máy
- Cầm iPhone
- Cầm laptop
- Cầm máy ảnh
- Cầm máy quay
- Cầm vàng
- Cầm kim cương
- Cầm đồng hồ
- Cầm tài sản giá trị cao
Mỗi tài sản có:
- Giá trị khác nhau.
- Chi phí bảo quản khác nhau.
- Rủi ro khác nhau.
- Khả năng thanh khoản khác nhau.
Vì vậy hãy hỏi mức cụ thể cho chính tài sản của mình.
LÃI SUẤT CẦM ĐỒ 1,5%/THÁNG: CÁCH TÍNH CHI TIẾT TẠI CẦM ĐỒ HOÀNG GIA NHƯ THẾ NÀO?
Nếu một hồ sơ tại Cầm Đồ Hoàng Gia được áp dụng mức lãi suất từ 1,5%/tháng, số tiền lãi và tổng nghĩa vụ thanh toán cần được tư vấn cụ thể dựa trên khoản tiền nhận, thời hạn và hợp đồng thực tế.
Khách nên yêu cầu nhân viên tính ngay trước khi ký.
Ví dụ:
Khoản nhận: 10.000.000 đồng.
Lãi suất áp dụng: 1,5%/tháng.
Lãi minh họa trong một tháng:
150.000 đồng.
Sau đó cần làm rõ thêm:
- Có khoản phí nào khác hay không.
- Ngày bắt đầu tính.
- Ngày kết thúc kỳ.
- Chuộc trước hạn tính thế nào.
- Gia hạn thế nào.
- Quá hạn xử lý ra sao.
Thông tin liên hệ:
Cầm Đồ Hoàng Gia
Số 749 Tân Sơn, P. An Hội Tây, Q. Gò Vấp, TP.HCM
Điện thoại: 0909 79 76 89
Hỗ trợ: 24/24
LÃI SUẤT CẦM ĐỒ 1,5%/THÁNG: CÁCH TÍNH CHI TIẾT – 6 BƯỚC TỰ TÍNH TRƯỚC KHI CẦM TÀI SẢN LÀ GÌ?
Bạn có thể tự tính khoản tiền trước khi đi cầm bằng 6 bước đơn giản:
- Xác định số tiền thực sự cần.
- Nhân số tiền đó với 1,5%.
- Xác định thời gian dự kiến cầm.
- Nhân tiền lãi tháng với số tháng.
- Hỏi thêm các khoản phí nếu có.
- Xác nhận tổng số tiền chuộc bằng văn bản hoặc trong hợp đồng.
Ví dụ bạn cần 30 triệu trong 2 tháng:
30.000.000 × 1,5% = 450.000 đồng/tháng.
450.000 × 2 = 900.000 đồng.
Gốc + lãi đơn minh họa:
30.900.000 đồng.
Sau đó mới cộng các khoản hợp pháp khác nếu hợp đồng có quy định.
Đây là cách dễ nhất để tránh bất ngờ về số tiền khi tất toán.
LÃI SUẤT CẦM ĐỒ 1,5%/THÁNG: CÁCH TÍNH CHI TIẾT – FAQ THƯỜNG GẶP LÀ GÌ?
Lãi suất 1,5% một tháng là bao nhiêu?
Cứ 1 triệu đồng tiền gốc thì lãi tương ứng 15.000 đồng/tháng theo cách tính đơn giản.
Cầm 5 triệu lãi 1,5% là bao nhiêu?
75.000 đồng/tháng.
Cầm 10 triệu lãi 1,5% là bao nhiêu?
150.000 đồng/tháng.
Cầm 20 triệu lãi 1,5% là bao nhiêu?
300.000 đồng/tháng.
Cầm 30 triệu lãi 1,5% là bao nhiêu?
450.000 đồng/tháng.
Cầm 50 triệu lãi 1,5% là bao nhiêu?
750.000 đồng/tháng.
Cầm 100 triệu lãi 1,5% là bao nhiêu?
1.500.000 đồng/tháng.
1,5%/tháng bằng bao nhiêu một năm?
Nếu nhân đơn giản 12 tháng, tương đương 18%/năm.
Lãi 1,5% có bao gồm phí chưa?
Không nên mặc định. Cần xem hợp đồng để biết ngoài lãi còn khoản chi phí hợp pháp nào khác hay không.
Chuộc trước 1 tháng có được giảm lãi không?
Phụ thuộc cách tính và điều khoản tất toán trước hạn trong hợp đồng.
Cầm đồ tính lãi theo ngày hay tháng?
Tùy thỏa thuận. Hợp đồng phải thể hiện cách tính thời gian rõ ràng.
Lãi suất 1,5%/tháng có hợp pháp không?
Nếu xét riêng phép quy đổi đơn giản thì 1,5%/tháng tương đương 18%/năm, nằm dưới giới hạn chung 20%/năm của khoản vay theo Bộ luật Dân sự, trừ trường hợp pháp luật liên quan có quy định khác. Tuy nhiên vẫn phải xem toàn bộ cấu trúc giao dịch và các khoản thu khác.
Làm sao biết tiệm cầm đồ tính đúng lãi?
Hãy yêu cầu ghi rõ khoản tiền thực nhận, mức lãi, cách tính, thời hạn, các khoản phí và tổng số tiền phải thanh toán.
LÃI SUẤT CẦM ĐỒ 1,5%/THÁNG: CÁCH TÍNH CHI TIẾT – KẾT LUẬN CẦN NHỚ ĐIỀU GÌ?
Lãi Suất Cầm Đồ 1,5%/Tháng: Cách Tính Chi Tiết thực ra khá dễ: lấy số tiền gốc nhân với 1,5% để ra tiền lãi một tháng nếu hợp đồng tính lãi đơn trên dư nợ gốc.
10 triệu thì khoảng 150.000 đồng/tháng.
20 triệu thì khoảng 300.000 đồng/tháng.
50 triệu thì khoảng 750.000 đồng/tháng.
Nhưng đó mới là phần lãi.
Điều quan trọng hơn là phải biết tổng chi phí cầm đồ.
Trước khi ký, hãy hỏi ba câu:
Tôi thực nhận bao nhiêu tiền?
Đúng ngày tôi dự kiến chuộc, tổng cộng phải trả bao nhiêu?
Nếu chuộc sớm hoặc trễ hạn thì cách tính thay đổi thế nào?
Nói thật, chỉ cần ba câu này được trả lời rõ ràng thì khách đã tránh được phần lớn nhầm lẫn về lãi suất.
Tại Cầm Đồ Hoàng Gia, nếu hồ sơ được áp dụng mức lãi suất từ 1,5%/tháng, khách hàng nên yêu cầu nhân viên tính rõ số tiền theo chính khoản vay và thời gian dự kiến của mình trước khi quyết định.
Cầm Đồ Hoàng Gia
Số 749 Tân Sơn, P. An Hội Tây, Q. Gò Vấp, TP.HCM
Điện thoại: 0909 79 76 89
Hỗ trợ: 24/24
Cầm tài sản để xoay vốn ngắn hạn không nhất thiết phải phức tạp. Quan trọng là biết mình nhận bao nhiêu, trả bao nhiêu và đọc rõ từng con số trước khi ký.